
海外税 · 真实账单示例
从一份账单,看到算税结果。
原文、提取明细、收入与税款,逐步核对。先看结果,再决定是否使用。
先看虚构的收入算税演示,再对照真实脱敏账单;真实账单的账号、姓名、地址及交易标识已永久遮盖。
以下全部为虚构数据 · 与下方真实账单无关
有收入时,补税数字怎么来?
假设:中国税务居民,2025 年同一国家的境外利息与股息;适用 20% 税率。演示汇率固定为 1 USD = 7.00 CNY,并非官方汇率。假定 ¥700 境外所得税凭证符合抵免条件且未超过对应限额。
| 虚构原文 | 提取结果 | 人民币 / 处理 |
|---|---|---|
| 2025-12-31 Interest USD 1,000 | 利息 $1,000 | ¥7,000.00 |
| 2025-12-15 Dividend USD 200 | 股息 $200 | ¥1,400.00 |
| Own transfer USD 5,000 | 本人账户转账 | 不计入收入 |
收入:$1,000 + $200 = $1,200 → ¥8,400.00 × 20% = 中国税额 ¥1,680.00。
抵免 ¥700.00 → 应补税本金 ¥980.00。假设在 2026-06-30 前缴款,滞纳金为 ¥0.00。
如果假设逾期 30 天呢?
仅作公式演示:假设缴款日为 2026-07-30,¥980.00 × 30 天 × 0.05% = ¥14.70;合计 ¥994.70。实际期限与征收金额需由主管机关确认。
虚构演示 · DEMO 股票
卖出回款,不等于股票利润。
虚构买入记录:2025-01-10,买入 10 股,成交额 $1,000,费用 ¥70。虚构卖出记录:2025-12-10,卖出 10 股,成交额 $1,500,费用 ¥70。均用演示汇率 7.00;费用已为人民币。
- 对应成本$1,000 × 7.00 + ¥70 = ¥7,070.00
- 卖出净额$1,500 × 7.00 − ¥70 = ¥10,430.00
- FIFO 收益与税款净额 − 成本 = ¥3,360.00;假设适用 20%,税额参考 ¥672.00。
假设没有境外已缴税,且期限内缴款:应补税参考 ¥672.00。实际需核对成本记录、汇率和适用规则;缺少买入成本时不能据此认定零利润。
以上为固定、虚构、独立示例,未调用 AI。实际上传后需逐笔核对;可导出计算底稿用于自行申报。查看计算口径与官方来源 →
01 / 原始账单 · 已脱敏
保留原文,让每个数字有出处。
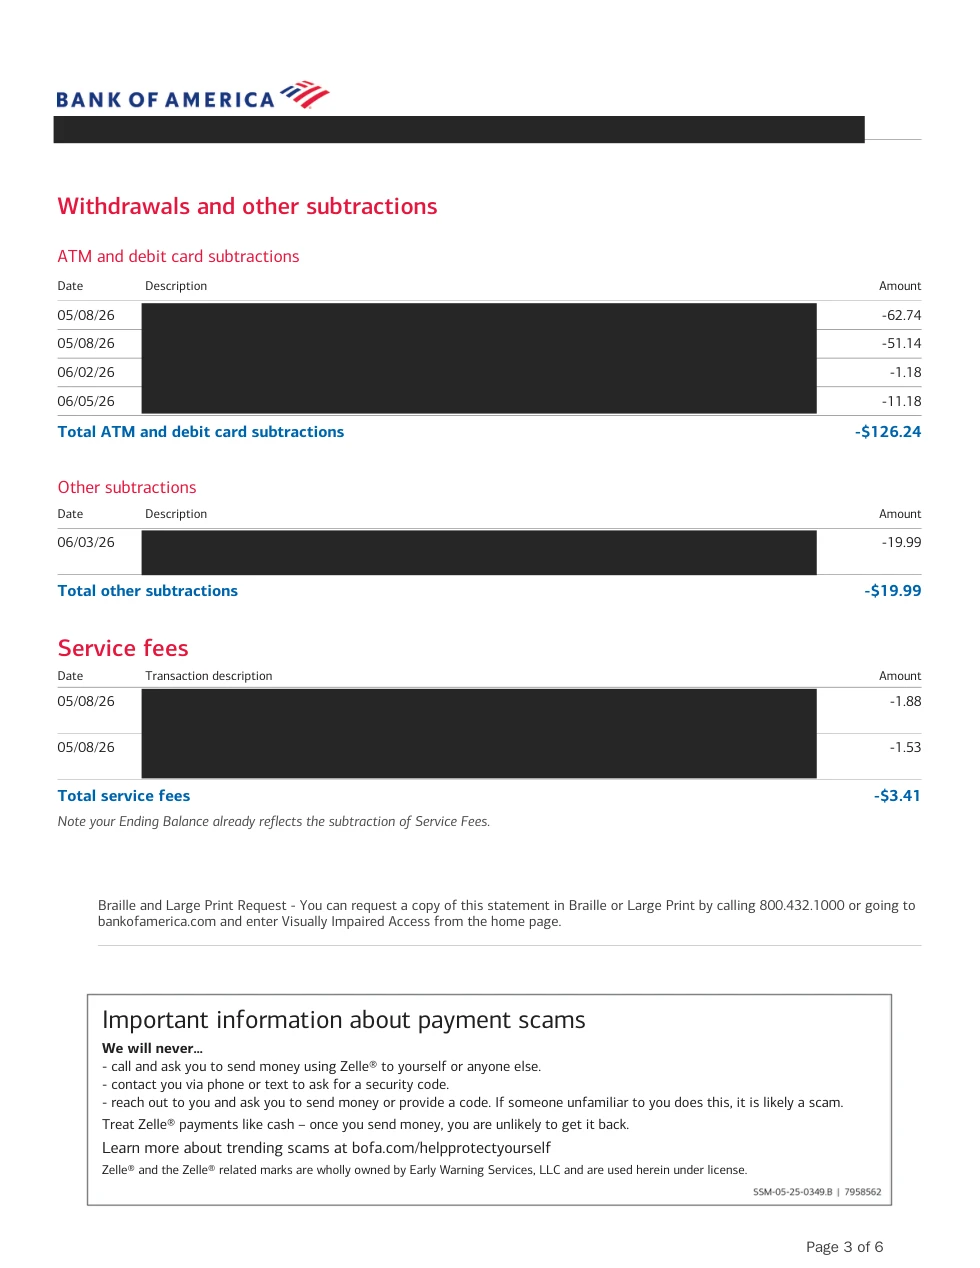
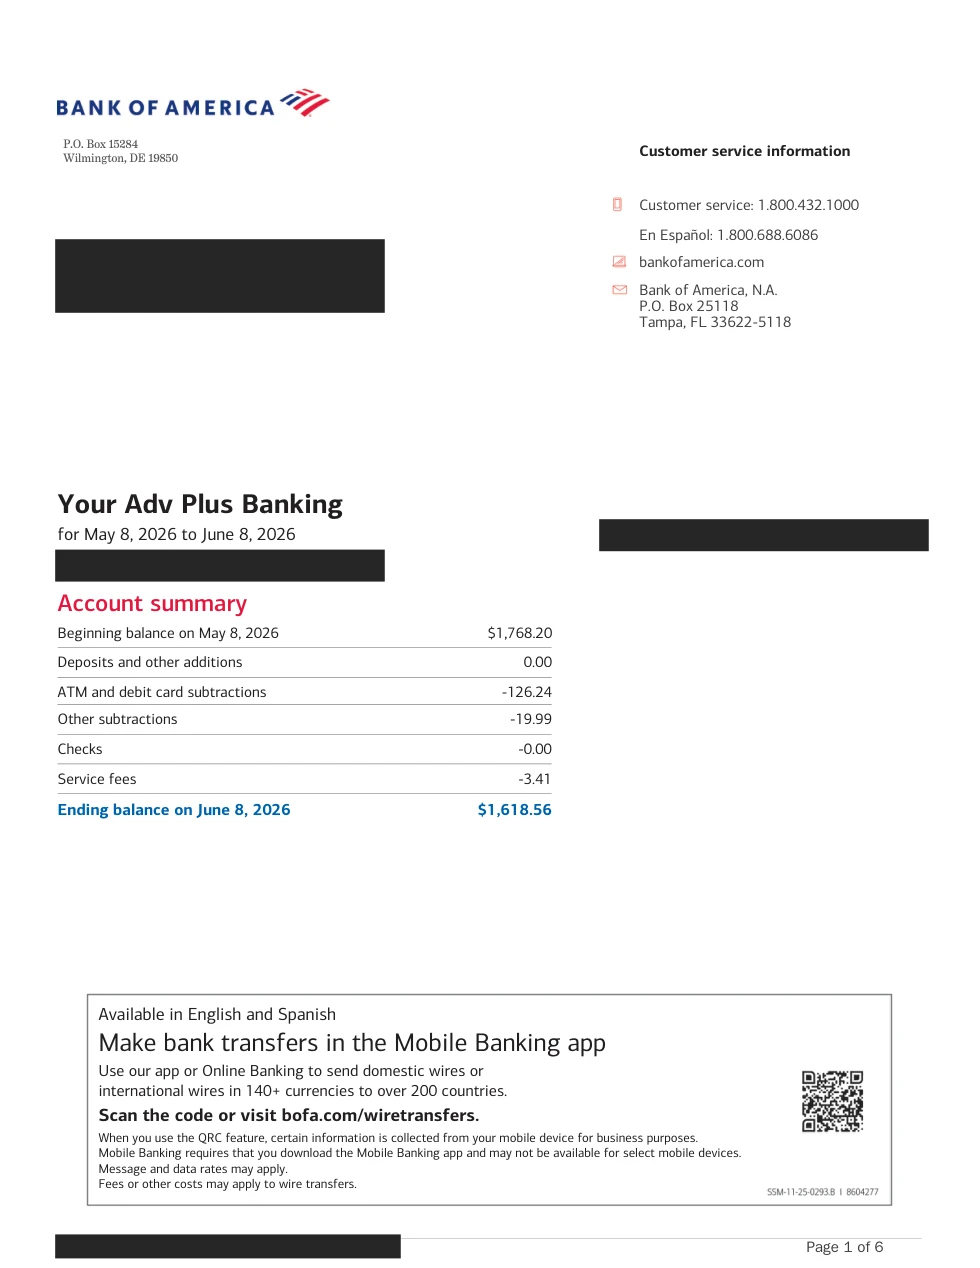
Bank of America · 2026-05-08 — 2026-06-08 · 共 6 页。第 1 页是汇总,第 3 页是交易明细,其余为说明或空白页。
查看第 1 页 · 账户汇总
02 / 提取数据表
七笔支出,逐笔对照原文。
以下为从这份 PDF 提取并核对的记录。商户和交易标识已隐藏,保留日期、金额、币种及分类。
| 日期 | 分类 | 金额 | 税务处理 |
|---|---|---|---|
| 2026-05-08 | 借记卡消费 | -62.74 | 不计入收入 |
| 2026-05-08 | 借记卡消费 | -51.14 | 不计入收入 |
| 2026-06-02 | 借记卡消费 | -1.18 | 不计入收入 |
| 2026-06-05 | 借记卡消费 | -11.18 | 不计入收入 |
| 2026-06-03 | 信用卡还款 | -19.99 | 不计入收入 |
| 2026-05-08 | 手续费 | -1.88 | 不计入收入 |
| 2026-05-08 | 手续费 | -1.53 | 不计入收入 |
| 支出合计 | −149.64 | 7 笔 | |
余额核对:$1,768.20 + $0.00 − $149.64 = $1,618.56 ✓
实际上传后,AI 会整理明细供你核对;日期、金额、分类都需要确认。这里展示的是已核对的固定示例。
03 / 收入与税款汇总
这份账单,没有产生应计入的收入。
- 本期入账
- $0.00
- 利息、股息及其他收入记录
- 0 笔 · $0.00
- 消费、还款及手续费
- $149.64 · 不作为收入计税
- 期末余额
- $1,618.56 · 余额不等于本期收入
仅覆盖 2026 年 5 月 8 日至 6 月 8 日这份账单,不代表全年无需缴税。全年结果还需其他月份、其他账户及收入、成本和境外已缴税凭证;本例未据此判断全年抵免或滞纳金。
换成你的材料
先免费试算一页,再决定。
查看识别效果,核对收入分类与计算依据,再决定是否付费处理其余材料。
- 上传你的账单支持 PDF、图片、Excel、CSV,无需注册即可开始。
- 免费查看一页结果默认预览第 1 页;单份 PDF 可指定交易页。一页仅验证识别效果,完整税额需要完整材料。
- 确认后,继续处理其余材料其余 ¥0.90 / 页,成功解析才扣页。核对完整结果后,可导出报告用于自行申报。
支付的是材料分析服务费;税款另行向税务机关缴纳。网站不代办申报或代缴税款。